
Електронното фактуриране в България от 2028 г.: какво предвижда проектът на ЗДДС и как се вписва във ViDA
е-фактура
Какво е важно да знаем още днес
Проект на Закон за изменение и допълнение на Закона за данъка върху добавената стойност (ЗДДС) предвижда задължително структурирано електронно фактуриране при вътрешни доставки в България от 1 януари 2028 г. Министерството на финансите публикува проекта за обществено обсъждане на 23 септември 2026 г.; срокът за становища изтече на 23 октомври 2026 г.
Важно уточнение: към момента това е единствено проект. Текстовете могат да бъдат променяни след общественото обсъждане и в хода на законодателната процедура, а до евентуалното им приемане и обнародване действащите правила остават непроменени. Екипът на Selmatic следи темата и ще информира клиентите си своевременно за всяко съществено развитие.
Какво предвижда проектът на ЗДДС
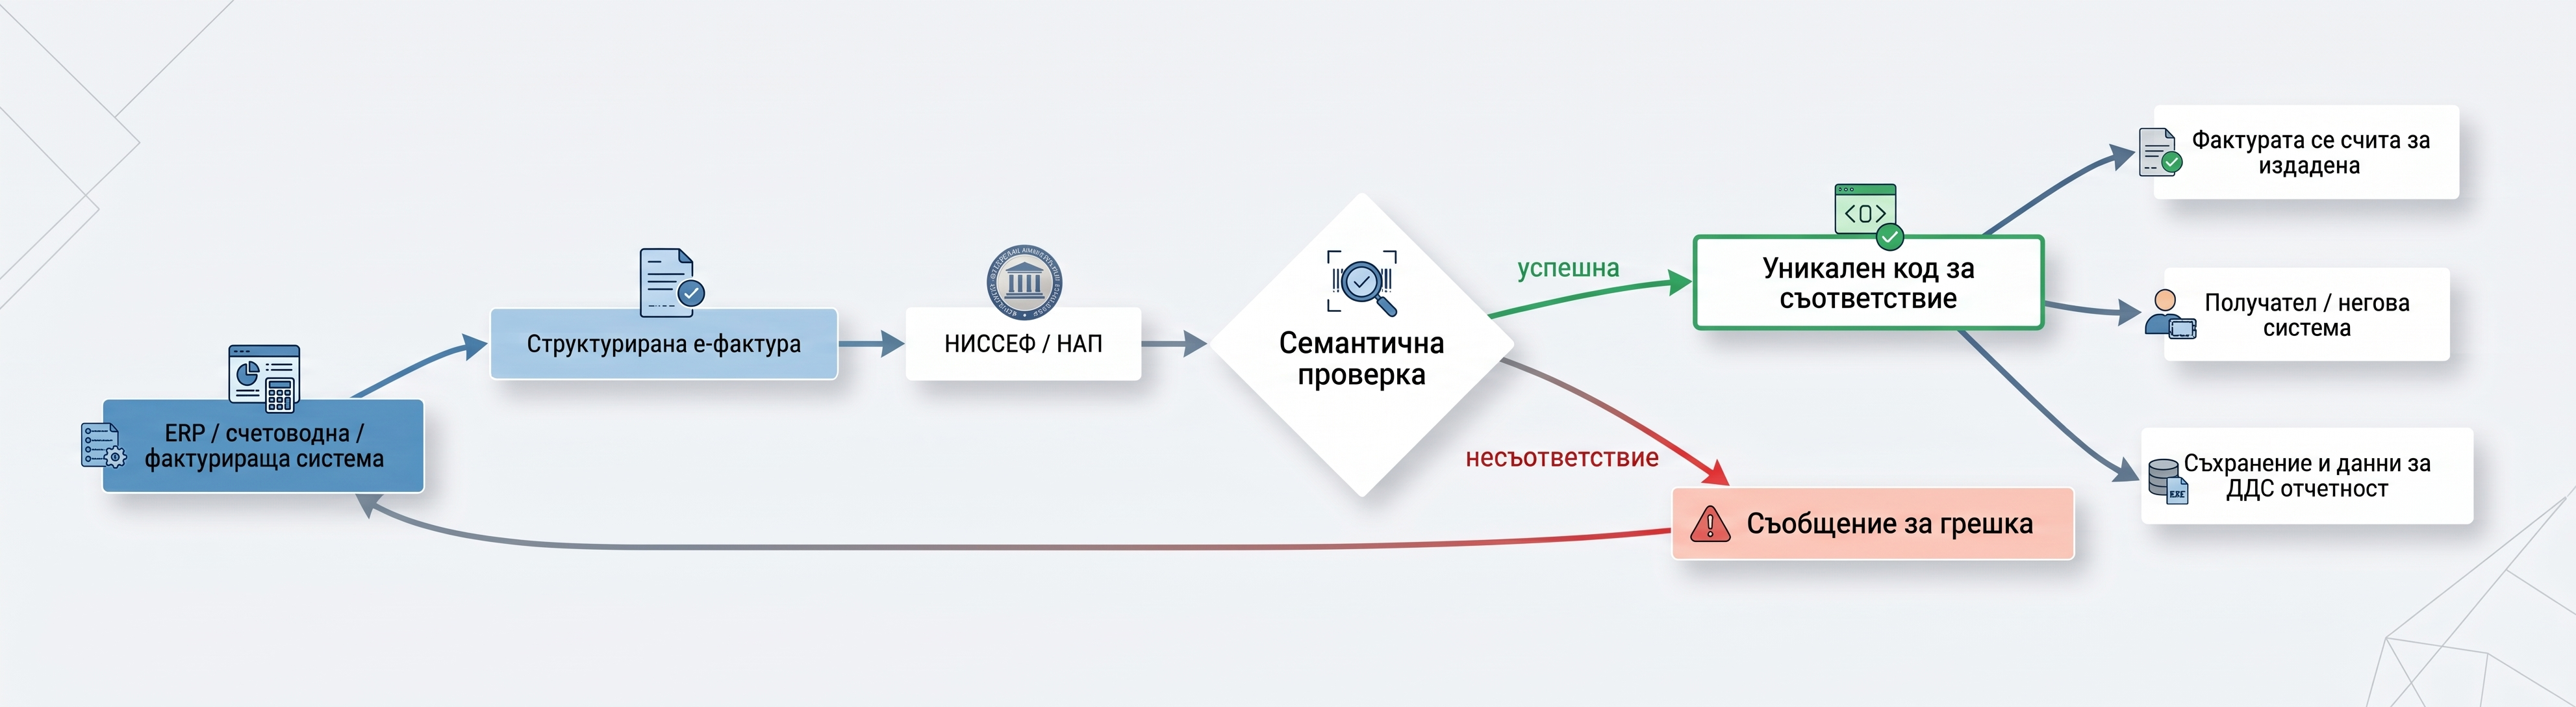
Най-съществената промяна за бизнеса е предложението от 1 януари 2028 г. определени вътрешни доставки в България да се документират със структурирана електронна фактура, а не просто с PDF или друг електронен документ. Фактурите ще преминават през Национална информационна система за структурирано електронно фактуриране и цифрово отчитане - НИССЕФ, поддържана от НАП. Проектът свързва юридическия момент на издаване на фактурата с генерирането на уникален код за съответствие от системата.
Обхват
Задължението ще засяга доставки с място на изпълнение в България между доставчик, регистриран по ДДС и установен в страната, и получател, установен в България. Получател може да бъде данъчно задължено лице, данъчно незадължено юридическо лице, държавен или общински орган.
Доставчик, който не е регистриран по ДДС, ще е задължен само при продажби към държавни и общински органи.
Формат и съдържание
Структурираната фактура трябва да е в машинночетим електронен формат по европейския стандарт EN 16931, обикновено XML.
Освен досегашните реквизити фактурата трябва да съдържа код на стоката по Комбинираната номенклатура на ЕС или код на услугата по класификатора UN/CEFACT, или друг код, който бъде определен с бъдещата наредба. Предвижда се и информация за банкова сметка на доставчика.
Как ще работи издаването
Фактурата ще се издава в информационната система на Националната агенция за приходите (НАП) или в собствен софтуер като SelMatic ERP, който изпраща данните към НАП в реално време. НАП проверява документа и при съответствие генерира уникален код за съответствие. Фактурата се счита за издадена и получена едва от момента на генерирането на този код. При грешка системата връща съобщение - според проекта грешката трябва да бъде отстранена до 48 часа.
Не се изисква предварително съгласие на получателя за издаването на структурирана фактура, а документът се счита за получен при генерирането на кода за съответствие. Получателят от своя страна обаче трябва да осигури техническа възможност за получаване на електронната фактура.
Корекциите също се цифровизират. Проектът предвижда структурирано известие към фактурата, обвързано с уникалния код на първоначалния документ.
Последици за ДДС и отчетността
- Не се признава данъчен кредит за ДДС, който не е начислен чрез структурирана фактура или известие, когато доставчикът е бил длъжен да издаде такава.
- Отпадат дневниците за покупки и продажби. НАП ще подготвя предварително попълнена справка-декларация, до която регистрираното лице може да добавя данни и да ги редактира до подаването ѝ.
- Декларацията по VIES се запазва.
- Право на данъчен кредит и корекции на грешки се упражняват чрез коригиране на съответната декларация в рамките на 12 данъчни периода.
- Предвидени са нови и завишени санкции, включително за неиздаване на задължителна структурирана фактура. Размерите им са предмет на дискусия и следва да се проверяват в окончателния текст.
Европейският контекст: директива ViDA
Предлаганият законопроект е българска национална стъпка в посоката, зададена от европейския пакет VAT in the Digital Age ДДС в цифровата епоха (ViDA).
ViDA е окончателно приет на 11 март 2025 г. Основните общоевропейски задължения за цифрово отчитане на трансграничните B2B операции започват от 1 юли 2030 г., докато държавите членки вече могат да въвеждат задължително електронно фактуриране и за вътрешните си сделки при условията на директивата.
Очаквани срокове
Задължителното структурирано фактуриране в България е предвидено от 1 януари 2028 г., но подготвителните стъпки започват още в следващата година.
Обобщени са сроковете от проекта и от директивата, те са ориентировъчни и могат да се изменят:
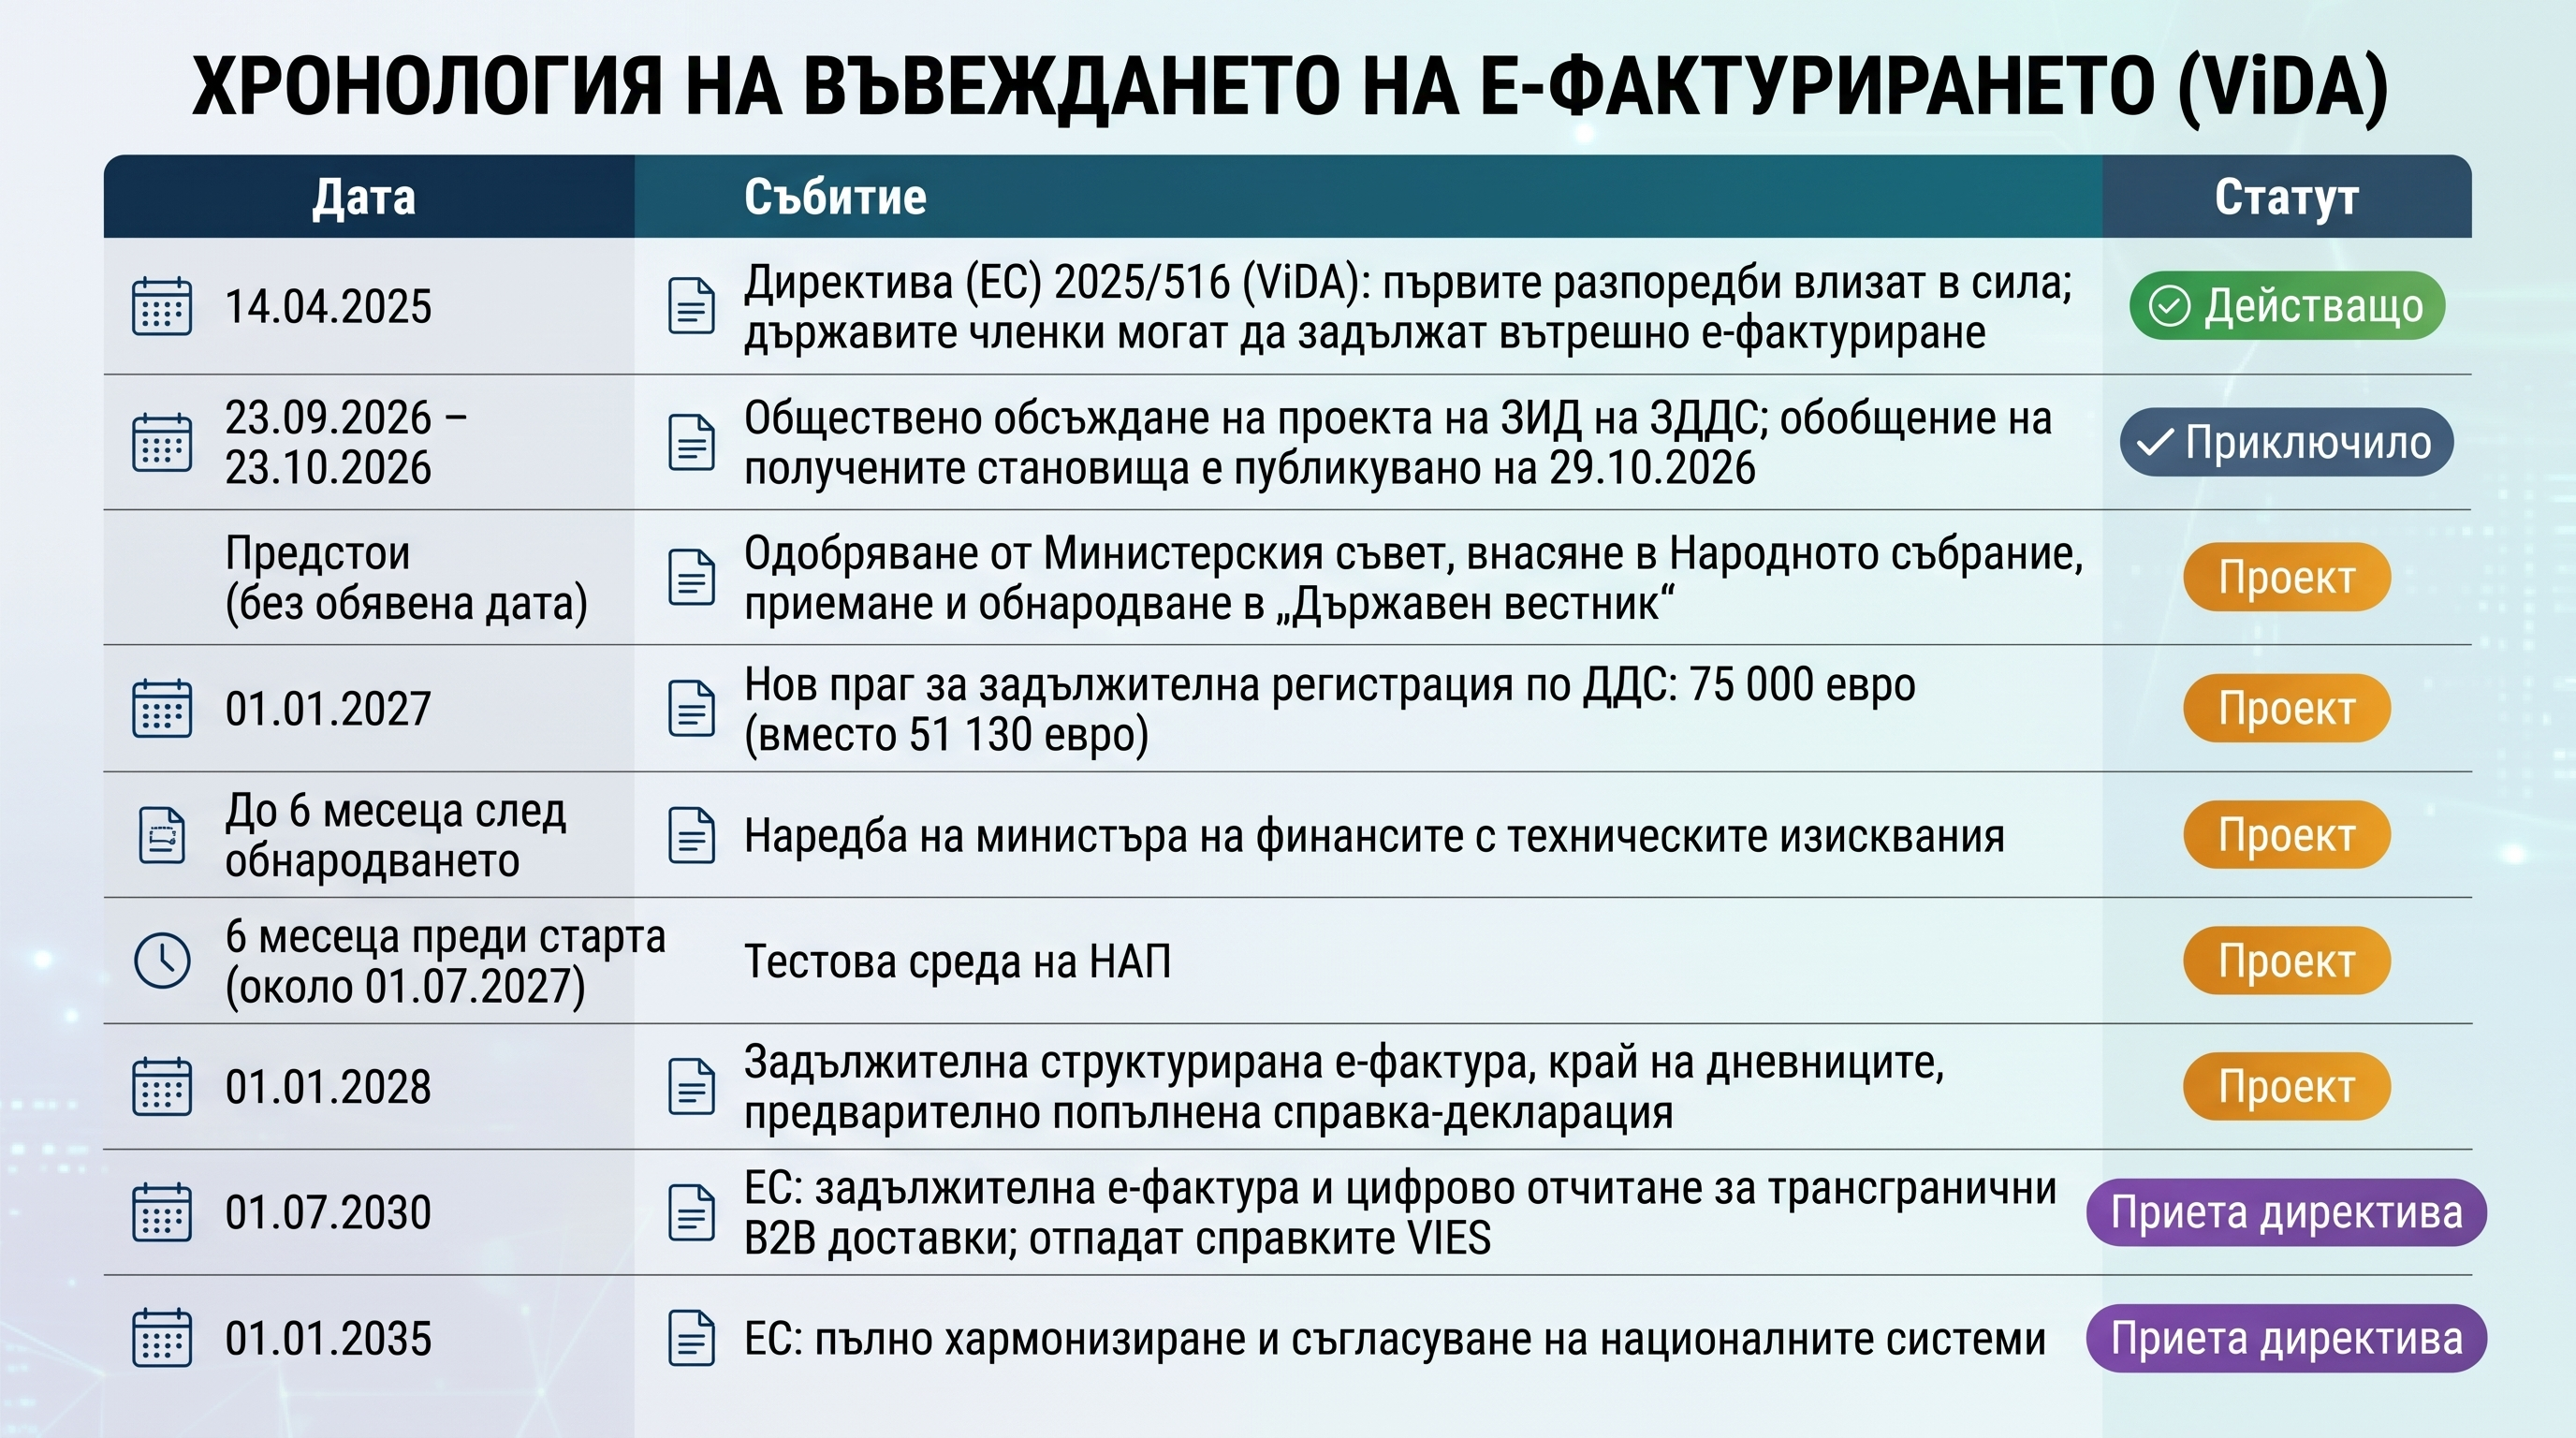
При общественото обсъждане са получени 18 становища. Браншови организации и професионалисти искат по-дълъг преходен период (например поне 12 месеца за тестване вместо шест), резервна процедура при прекъсвания на системата, по-дълъг срок от 48 часа за отстраняване на грешки и преглед на размерите на санкциите. Дали тези бележки ще бъдат отразени в финалния текст, към момента не е известно.
Какво означава това за бизнеса
Ако проектът бъде приет без съществени промени, фактурирането ще премине от документ, който се изпраща на клиента, към данни, които се проверяват от НАП преди фактурата да се счита за издадена. За практиката това значи промяна не само в печата, а в целия процес — от номенклатурите до отчетността. От текущата информация са видими поне тези посоки за планиране и подготовка:
- Реална интеграция със системата на НАП. ERP системата ще трябва да изпраща данните в реално време, да получава код за съответствие и да обработва съобщенията за грешки при кратък срок за отстраняване.
- Качество на номенклатурните данни. Ще са нужни актуални кодове по Комбинираната номенклатура за стоките, кодове по UN/CEFACT за услугите и валидни банкови сметки на доставчиците в картона на доставчика.
- Получаване на фактури. Получателят не дава съгласие, но трябва да има техническа възможност да приема и обработва структурирани фактури, тъй като без тях правото на данъчен кредит може да бъде засегнато.
- Нова отчетност. Дневниците отпадат, а справката-декларация се подготвя предварително от НАП, така че счетоводните процеси и сверките ще се променят.
- Време за тестване. Тестовата среда на НАП се очаква само около шест месеца преди старта, а техническите изисквания ще се уточнят с наредба, която все още не е публикувана.
Следим темата
Електронната фактура от 2028 г. е на ниво проект. Текстовете, сроковете, техническите изисквания и санкциите може да се променят до окончателното им приемане. Ние ще продължим да следим темата и да информираме своевременно клиентите ни.
Информацията е към 2 ноември 2026 г.
Текстът има информативен характер и не е правен или счетоводен анализ и съвет.
